「毎月コツコツ貯金しているのに、将来のお金の不安が消えない」
インフレや年金のニュースを見て、そんな気持ちになった経験はありませんか?
結論として、不動産投資と貯金はどちらか一方に絞るのではなく、資金を使う時期で役割を分けて併用する考え方が現実的です。数年内に使うお金は元本が守られる預金で確保し、10年以上先に備える余裕資金は収益性のある運用へ回す形になります。
本記事では、貯金だけに頼る資産形成の弱点と、融資を活用できてインフレにも比較的強い不動産投資の特徴を比較しながら、生活防衛資金の目安や無理のない返済計画といったリスクを抑えるコツを解説します。
この記事の要約
- 資産形成は数年内に使う資金を貯金に、老後資金を投資に分けるのが適切である
- 貯金のみでは低金利で増えず、物価上昇による資産目減りに対処できない
- 不動産投資は融資を活用でき、インフレにも強い特徴を備えている
- リスクを抑えるには、半年分程度の生活防衛資金を手元に残しておくことが望ましい
- 本業が忙しく安定した収入がある会社員は不動産投資へのシフトに向いている
もくじ
結局、不動産投資と貯金はどっちがいいの?
資産を安全かつ効率的に増やすには、貯金と投資の役割を分けて考えましょう。ここでは、資金を使う時期と目的に合わせて両者を組み合わせる基準を整理します。
| 資金の性質 | 適した管理方法 |
|---|---|
| 数年以内に確実に使う資金 | 元本保証の預金口座 |
| 将来に向けた長期的な資金 | 不動産などの投資商品 |
| 両立のバランス | 目的に応じて役割を分ける |
目的で役割を分けて併用するのがおすすめ
資産は貯金か投資のどちらか一方に全額を投じるのではなく、それぞれの長所を活かして両立させることが望ましいでしょう。貯金には元本が減らない安全性がある一方で、投資は資産を増やせる収益性を備えています。貯金のみではインフレに対処しにくく、投資のみでは手元の流動性が低下しかねません。極端な資産配分を避け、自身のライフプランに合わせて資金を分類して管理するのがおすすめです。
数年内に使う資金は元本保証の預金で確保
結婚や車の購入など、数年以内に用途が決まっている資金は、価格変動のない銀行預金で確保しておくのがおすすめです。預金は預金保険制度により、1金融機関につき預金者1人当たり元本1,000万円までと破綻日までの利息等が保護されます。使う時期が決まっている資金を価格変動のある投資に回すと、必要なタイミングで損失を抱えたまま引き出せなくなるおそれがあります。直近のライフイベントに備える資金は、必要なタイミングで引き出しやすい預金口座に置いておくのが理想的でしょう。
老後などの長期資金は投資で効率化する
10年以上先に必要となる老後資金などは、預金よりも投資を活用して効率的に増やしていきましょう。長期的に使う予定のない資金を金利の低い預金口座に置いたままでは、資産はほとんど増えません。長期にわたって運用できる余裕資金は、不動産投資など収益性が期待できる方法へ振り分けるのも一つの選択肢です。
貯金だけで将来に備えるのをおすすめしない理由
元本保証の貯金は安全に見える一方で、長期的には資産価値が目減りするリスクも抱えています。ここでは、現在の経済環境において貯金のみに頼る資産形成が抱える懸念事項を整理します。
| 懸念されるリスク | 資産への具体的な影響 |
|---|---|
| 長期にわたる低金利 | 利息による資産増加が見込めない |
| 継続的な物価上昇 | 現金の相対的な価値が目減りする |
超低金利で利息がほとんど付かないため
日本の銀行預金の金利は上昇したものの、資産を大きく増やす手段としては力不足です。たとえば、三菱UFJ銀行・三井住友銀行・みずほ銀行の普通預金金利は2026年8月から年0.400%となりました。1,000万円を10年間預けた場合の税引前利息は単利で約40万円の計算です。預金残高そのものは減らないものの、物価の上昇分を差し引くと、実質的な資産の増加は限られると言えるでしょう。
物価上昇で現金の価値が目減りするため
物価が上がり続けるインフレ環境では、現金の相対的な価値が徐々に目減りしていく傾向にあります。総務省が公表する消費者物価指数は、近年上昇が続いています。たとえば現在100万円で買える車が10年後に120万円へ値上がりした場合、手元の100万円では同じ車を購入できないおそれがあります。貯金口座の数字が変わらなくても、買える物が減る分だけ実質的な資産価値は低下していると考えられます。
同じ毎月3万円でも、30年後に手元に残るものは変わる
貯金だけでは資産が増えにくいと分かっても、次に迷うのは毎月いくらをどこへ回すかという点でしょう。ここでは20代から30代が投資に充てている毎月3万円を共通の条件として、つみたて投資に回した場合とマンション経営に回した場合とで、30年後に何が残るのかを比較します。
| 毎月3万円の運用先 | 30年後に手元に残るもの |
|---|---|
| 貯金(普通預金・年0.400%) | 約1,147万円。元本1,080万円に利息が約67万円上乗せされるにとどまる |
| つみたて投資(想定利回り年3%) | 1,736万円の金融資産。取り崩すと約26年で底をつく |
| マンション経営 | 残債のない物件。以降も毎月約11万円の家賃収入が続く(経費控除前) |
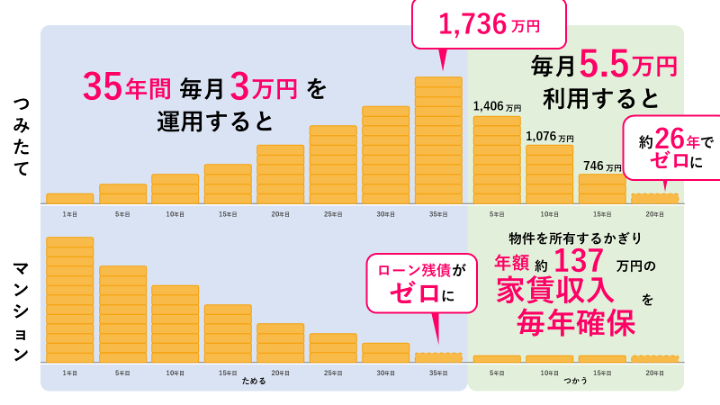
※図の見方:上段がつみたて、下段がマンション経営です。左半分(ためる)は資産を積み上げる期間、右半分(つかう)は取り崩しまたは家賃収入を受け取る期間を表します。下段左の棒が右肩下がりなのは、ローンの残債が減っていくことを示しています。
20〜30代が投資に回している金額は月3万円程度
比較の前提となる金額を確認しておきましょう。毎月の積立額は年代によって幅があり、20代は月1万円から3万円程度、30代は月3万円から5万円程度が目安とされています。両世代が重なるのが3万円です。本記事では、この3万円を共通の条件として、運用先による違いを見ていきます。
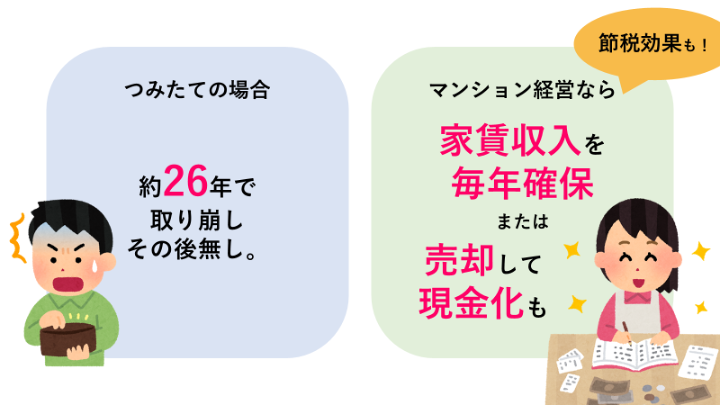
つみたては1,736万円まで増えても取り崩せば約26年で尽きる
毎月3万円を投資信託などで積み立てた場合、30年後にはまとまった金融資産になります。金融庁のつみたてシミュレーターで、毎月の積立金額3万円・想定利回り年3%・積立期間30年と入力すると、将来の運用資産額は1,736万円と表示されます。元本にあたる1,080万円に対して、656万円が運用によって増えた分です。
ただし、積み立てた資産は使い始めれば減っていきます。30歳から積み立てを始めて60歳で運用を終え、その後は毎月5.5万円ずつ取り崩すとしましょう。この場合、約26年で残高はゼロになります。年齢に置き換えると86歳前後で、手元の金融資産を使い切る計算です。長く生きるほど、資産のほうが先に尽きる可能性と向き合うことになります。
※試算の前提:毎月3万円・想定利回り年3%・積立期間30年。取り崩しは、運用を続けずに毎月5.5万円ずつ引き出した場合の単純計算によるものです。
マンション経営なら完済後も毎月約11万円が残り続ける
同じ毎月3万円をマンション経営に充てた場合、30年後に手元に残るのは現金ではなく物件そのものです。30歳で物件を購入し、家賃収入をローンの返済に充てながら毎月3万円を負担していくと、60歳を迎える頃には残債がなくなる計算です。
完済後は、物件を所有している限り、年額およそ137万円、毎月に直すと約11万円の家賃収入が見込めます。これは管理費や修繕積立金などの経費を差し引く前の金額です。取り崩して減る資産ではないため、つみたてのように何年で尽きるかを気にする必要がありません。さらに、マンション経営には減価償却を活用した節税効果や、団体信用生命保険による保障といった側面もあります。まとまった資金が必要になった場合は、物件を売却して現金化する道も残されています。
貯金とは異なる「不動産投資ならでは」の強み
不動産投資には、預貯金や他の金融商品には見られない独自のメリットがあるとされます。資産形成を進めるうえで知っておきたい特徴を整理します。
| 不動産投資の特徴 | 期待できる具体的な効果 |
|---|---|
| 融資の活用 | 少ない自己資金で大きな資産を運用できる |
| インフレ耐性の高さ | 物価上昇に伴って物件価値が上がりやすく、借入金の実質的な負担も軽くなる |
| 管理業務の外部委託 | 日常的な運用業務の手間がかからない |
| ローン完済後の収益 | 継続的な家賃収入が手元に残り続ける |
レバレッジを効かせて収益を伸ばせる
不動産投資では金融機関から融資を受けられるため、手元の資金以上の高額な物件を運用し、大きな収益を狙える可能性があります。少額の資金で大きな取引を行う仕組みは、てこの原理にたとえて「レバレッジ効果」と呼ばれるものです。たとえば自己資金300万円を頭金として2,000万円の物件を購入した場合、2,000万円の資産が生み出す家賃収入を得られます。なお、株式の現物取引では自己資金の範囲内でしか取引できず、信用取引でも売買代金の30%以上の委託保証金が必要なため、取引できる金額は自己資金の約3.3倍までにとどまります。長期の借入によって数十年単位で資産を保有できる点は、不動産投資の大きな強みの一つと言えるでしょう。
物価上昇に連動して収益も上がりやすい
実物資産である不動産は、物価上昇の局面で価格が上がりやすいとされます。国土交通省の不動産価格指数では、マンション(区分所有)が2010年平均を100として225.1と上昇が続いています。家賃は契約期間の縛りがあるため即座には動きにくく、消費者物価指数の2026年7月分でも民営家賃は前年同月比0.7%の上昇と総合指数の1.9%を下回りましたが、契約更新や入居者の入れ替えのタイミングで賃料を見直せるため、中長期では物価の動きに追随しやすいと考えられます。加えて、購入時のローン残高は物価が上がっても増えないため、インフレが進むほど借入金の実質的な負担が軽減されやすい点も特徴の一つと言えるでしょう。
実務を管理会社に任せれば手間を省ける
不動産投資では、入居者募集や家賃集金などの管理実務を専門の管理会社に委託できるため、日常的な手間を抑えやすくなります。物件を所有した後は、家賃の入金状況を毎月確認する程度で賃貸経営を維持できるケースもあります。株式や為替取引のように、平日の日中に値動きを示すチャートを監視し続ける必要は生じにくいでしょう。本業を持つビジネスパーソンでも、業務への支障を抑えながら両立しやすい点が特徴です。
ローン完済後も家賃収入が継続して残る
物件購入のためのローンを完済した後は、毎月の家賃収入の大半が継続的な不労所得になり得ます。現役世代のうちに家賃収入をローンの返済に充てておけば、定年退職を迎える頃には無借金の不動産資産が残る形です。公的年金に加えて毎月数万円から十数万円の安定した現金収入を確保できるため、老後の生活資金に対する不安を軽減しやすくなるでしょう。
リスクを抑えて不動産投資と貯金を両立させる資産形成のコツ
貯金と不動産投資を両立させる際は、万が一の事態に備えた資金計画が求められます。安全に投資を続けるための具体的な判断基準を整理します。
| リスク対策の観点 | 具体的な行動基準 |
|---|---|
| 手元資金の確保 | 半年分の生活防衛資金を残す |
| 返済計画の策定 | 毎月の持ち出しが少ないローンを組む |
| 物件選定の基準 | 空室リスクが低い都心の単身向けを選ぶ |
生活防衛資金は半年分を手元に残す
不動産投資を始める際は、病気や失業などの不測の事態に備えて、最低でも生活費の半年分を生活防衛資金として現金で手元に残しておきましょう。すべての貯金を不動産の購入資金に充ててしまうと、急な出費が生じた際に対応が難しくなるおそれがあります。不動産は数日で現金化できる資産ではないため、十分な流動資金を確保したうえで余裕資金を投資に回す進め方がおすすめです。
無理のない返済計画で持ち出しを抑える
不動産投資のローンは、家賃収入から返済額や管理費などの諸経費を差し引いても、毎月の自己負担が発生しない、あるいは少額に収まる計画が理想的です。毎月数万円の赤字を給与から補填し続ける計画では、家計への負担が大きく、長期的な運用が難しくなるおそれがあります。将来の金利上昇や突発的な修繕費の発生も想定し、収支に余裕のない借入は避けたいところです。返済期間はゆとりを持って設定しましょう。
空室が出にくい都心の単身者向けを選ぶ
毎月の安定した家賃収入を確保するには、賃貸需要が途切れにくい都心部の単身者向け物件がおすすめです。不動産投資で懸念されやすいのは、入居者の退去により家賃収入が途絶える空室リスクです。地方や郊外の物件は利回りが高く見えることもありますが、空き家率の高さが示すとおり需要が細りやすいエリアもあります。実際に令和5年住宅・土地統計調査では、空き家率が最も高い和歌山県・徳島県が21.2%である一方、埼玉県は9.4%、神奈川県は9.8%、東京都は11.0%と、都市部は低い水準にとどまっています。交通アクセスが良く、進学や就職で新しい需要が生まれやすいエリアに絞ると、堅実な運用につながるでしょう。
不動産投資での資産形成に向いている人の特徴
不動産投資は、すべての人に適した手段とは限らず、個人の状況によって適性は異なります。貯金から投資への移行が特におすすめされる人の条件を整理します。
| 向いている人の特徴 | 不動産投資と相性が良い理由 |
|---|---|
| 時間に余裕がない人 | 相場監視が不要で管理を委託できる |
| 安定収入がある会社員 | 金融機関からの融資審査で有利になる |
本業が忙しく相場チェックの時間がない人
日々の業務が忙しく、金融市場の分析や値動きの確認に時間を割きにくい人には、不動産投資がおすすめと考えられます。条件の良い物件を購入し、信頼できる管理会社に実務を任せれば、オーナー自身が対応する場面は限られます。相場の急変動に左右される機会が少ないため、心理的な負担を抑えながら長期的な資産形成を続けやすいでしょう。
安定収入があり融資を受けやすい会社員
毎月決まった給与収入がある会社員や公務員は、金融機関からの信用を得やすく、不動産投資を有利に進めやすい立場にあります。ローン審査では、対象物件の収益力に加えて、借り入れる個人の返済能力も評価されるのが一般的です。自営業やフリーランスと比べて会社員は安定性が高く評価される傾向にあり、低金利など有利な融資条件を引き出しやすくなります。レバレッジ効果を活かしやすい点も、大きな強みの一つと言えるでしょう。
まとめ
資産形成において、貯金と不動産投資は相反するものではなく、目的に応じて使い分けると効果を高めやすくなります。数年以内に使う予定の資金や生活防衛資金は、元本保証の預金で確保しておくとよいでしょう。10年以上の長期で増やす余裕資金は、融資を活用でき、インフレに比較的強いとされる不動産投資に回す進め方も選択肢の一つです。一方で、不動産投資を成功させるには、空室になりにくい物件の見極めや、無理のない融資計画の策定といった専門的な知識が求められます。業務が忙しい中で、独学により市場分析から物件選びまでを完結させるのは容易ではないと考えられます。
イー・トラストでは、創業35年目を迎える日商エステムグループの総合力を活かし、少ない自己資金から始められる中古マンション経営をサポートしています。市場分析の専門家や不動産コンサルタントを招いたセミナーや無料個別面談で疑問を解消できるうえ、購入後はグループの賃貸管理部門に賃貸管理を任せられます(入居率99.37%/30日以上の空室を元に算出、2023年2月末時点・自社調べ)。所有物件の情報や各種手続きは専用アプリ「ESTEM club」で一元管理できます。まずは10万円から始められる選択肢もあるため、多忙なビジネスパーソンでも無理なく不動産投資の第一歩を踏み出せるでしょう。