積立投資を続けながらも、不動産投資のほうが老後に有利なのではと気になっている人も多いでしょう。手軽さと換金のしやすさなら積立投資、老後も続く収入と万一への備えなら不動産投資に分があります。毎月約3万円を30年続けたときに老後に何が残るのか、試算の数字から両者の違いと向いている人を読み解きます。
この記事の要約
- 積立投資は値上がり益、不動産投資は家賃収入で資産を増やし、家賃は日々の相場で上下しない
- 不動産投資は融資で少ない元手から物件を持てるうえ、団信・損益通算・インフレへの強さを備える
- 毎月約3万円を30年続けた試算では、積立投資は取り崩すと約26年で尽き、マンション経営は完済後に年約137万円の収支が続く
- 空室は立地と管理会社選び、金利上昇は余裕のある返済計画で備えられる
- 手軽さを優先するなら積立投資、老後の収入源と保障を求めるなら不動産投資が合う
もくじ
不動産投資と積立投資の違いは?
両者の違いは、利益の出どころ、値動きの受け方、現金への換えやすさの3点に集約されます。それぞれの特徴を比較表とあわせて整理します。
| 比較の観点 | 積立投資と不動産投資の違い |
|---|---|
| 利益の出どころ | 積立投資は値上がり益、不動産投資は毎月の家賃収入 |
| 値動きの受け方 | 積立投資の評価額は毎日変わり、家賃は契約で決まるため日々は動かない |
| 現金への換えやすさ | 積立投資は必要な分だけ売却でき、不動産は1戸単位で売却に時間がかかる |
利益の出どころが異なる
積立投資は投資信託などの値上がりで、不動産投資は入居者から受け取る家賃で資産を増やします。積立投資は、毎月決まった金額で投資信託などを買い続け、長期的な値上がりと運用益の再投資で資産を育てる方法です。保有している間は評価額が上下するだけで、売却するまで利益は確定しません。
一方の不動産投資は物件を入居者に貸し、家賃収入からローン返済や管理費を差し引いた残りが収益になります。売却しなくても毎月の収入が生まれる点が、積立投資との大きな違いです。
家賃は日々の相場で動かない
家賃は賃貸借契約で金額が決まっているため、金融市場の値動きに合わせて日々上下することはありません。積立投資の評価額は、組み入れた資産の価格変動を受けて毎日変わります。景気が急激に後退する局面では、評価額が短期間で大きく目減りするケースも珍しくありません。
家賃収入も空室が出れば途切れるものの、入居が続く限り毎月の金額はほぼ一定です。相場のニュースに一喜一憂せず本業に集中したい人にとって、この安定感は大きな利点になります。
積立投資は少額ずつ換金できる
現金への換えやすさでは、必要な分だけ売却できる積立投資に分があります。投資信託は一部だけを解約でき、手続きから数営業日で現金を受け取れるのが一般的です。不動産は1戸単位でしか売れないうえ、買い手が見つかるまでは現金になりません。近いうちに使う予定があるお金は、不動産ではなく引き出しやすい預金に置いておくと安心です。
積立投資にない不動産投資の強み
不動産投資には、融資・団信・損益通算・インフレへの強さという、積立投資では得にくい4つの強みがあります。いずれも、借入を使って実物の資産を持つ仕組みから生まれる特徴です。
| 不動産投資の強み | 積立投資との違い |
|---|---|
| 融資で物件を持てる | 手元資金が少なくても、数千万円規模の物件を運用できる |
| 団信による保障 | ローン返済中に万一のことがあっても、残債のない物件が家族に残る |
| 損益通算による節税 | 不動産所得の赤字を給与所得と相殺し、所得税と住民税を抑えられる |
| インフレへの強さ | 物価が上がっても借入額は増えず、実質的な負担が軽くなる |
少ない元手で物件を持てる
金融機関から借入ができる不動産投資なら、手持ちの資金が少なくても数千万円規模の物件を持てます。借入を組み合わせて、自己資金の何倍もの資産を動かす考え方を「レバレッジ」といいます。積立投資では、自分で拠出した金額を超えて資産を買うことはできません。
後述する試算でも、毎月約3万円の負担で、合わせて約4,000万円のマンション2戸を持つ計画になっています。家賃収入がローン返済の大部分をまかなうため、自己負担を抑えたまま大きな資産を育てられます。
団信が生命保険の役割を担う
不動産投資ローンを組むときに加入する団体信用生命保険(団信)は、生命保険に近い役割を果たします。団信は、契約者が死亡または所定の高度障害状態になった場合に、保険金で残りのローンが返済される仕組みです。保険料は金利に含まれていることが多く、返済とは別に支払う必要はありません。
万一のときも家族にはローンのない物件が残り、家賃収入を受け取り続けるか、売却して現金にするかを選べます。積立投資の資産も家族に引き継がれますが、万一の際に残高が上乗せされる仕組みはありません。
赤字を給与所得と通算できる
不動産所得が赤字になった年は、その損失を給与所得と相殺し、所得税と住民税を抑えられます。この仕組みは損益通算と呼ばれ、国税庁のタックスアンサーでも不動産所得が対象の一つに挙げられています。赤字を生む要因の一つである減価償却費は、建物の取得費を耐用年数に応じて毎年経費にするもので、その年に現金が出ていくわけではありません。
支出を伴わない経費で所得を圧縮できる点が、節税につながる理由です。ただし、土地を取得するための借入金の利子にあたる部分は、損益通算の対象から外れます。投資信託などの積立投資で生じた損失は、給与所得と相殺できません。
インフレで借入が目減りする
借入金の重みが物価上昇とともに相対的に軽くなることも、不動産投資ならではの強みです。ローンの残高は金額で固定されており、物価が上がっても増えることはありません。総務省の消費者物価指数では、2026年8月の総合指数が前年同月比1.9%上昇しました。物価とともに家賃や物件価格が上がれば、同じ返済額でも家計に占める重みは相対的に小さくなっていきます。借入をしない積立投資では、この効果は得られません。
毎月3万円を30年続けたら?
毎月約3万円を30年続けた試算では、積立投資は取り崩すと尽きる資産に、マンション経営は家賃を生む物件になります。積立投資は金融庁のシミュレーター、マンション経営はイー・トラストの試算をもとに比べます。
| 比べる項目 | 試算の結果 |
|---|---|
| 積立投資(年3%で30年) | 1,736万円まで増えるが、月5.5万円ずつ取り崩すと約26年で尽きる |
| マンション経営(2戸・30年ローン) | 60歳で完済し、以降は年約137万円(月約11万円)の収支が見込まれる |
| 毎月の負担 | 積立投資は3万円、マンションは家賃と返済などの差額が約3万円(税金などは別) |
積立投資は1,736万円になる
年3%で運用できれば、毎月3万円の積み立ては30年後に1,736万円まで増えます。金融庁のつみたてシミュレーターによる試算で、元本の1,080万円に運用益656万円が上乗せされる内訳です。期間が長いほど運用益を再び運用に回す複利の効果は大きくなり、短期の積み立てではここまで増えません。
ただし、年3%はあくまで想定で、実際の運用成績は相場によって上下します。元本を下回る可能性もあり、1,736万円は約束された金額ではありません。
取り崩すと約26年で底をつく
毎月5.5万円ずつ取り崩すと、1,736万円は約26年で底をつきます。30歳で積み立てを始めた場合、60歳から取り崩して86歳前後で残高がゼロになり、この資産から取り崩せるお金はなくなります。長生きするほど、手元のお金が足りなくなる心配は大きくなるでしょう。仮にマンション経営の収支と同じ月約11万円を取り崩せば、約13年で尽きる計算です。
※取り崩し期間中の運用益を含めない単純計算です。
完済後も家賃収入が入り続ける
マンション経営なら、60歳でローンを完済した後も家賃収入を受け取れます。株式会社イー・トラストの試算では、30歳で中古マンション2戸を30年ローンで購入する計画です。家賃からローン返済と管理費などを差し引いた月々の収支は約3万円のマイナスで、固定資産税などの税金はこの金額に含まれていません。完済後は返済がなくなるため、年間の収支は約137万円、1か月あたり約11万円のプラスに転じる計算です。取り崩すたびに減っていく金融資産とは異なり、家賃を生む物件そのものは手元に残ります。
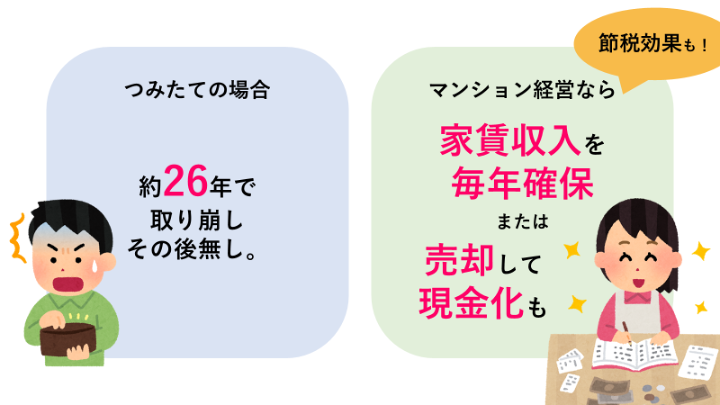
現金がまとまって必要になれば物件を手放してお金に換える選択もとれるため、使い道が一つに縛られることもありません。
※試算の前提:大阪と京都の中古マンション2戸(物件価格は各約2,000万円)を、金利2.4%・30年のローンで購入した場合です。家賃と金利が購入時から変わらないものとして計算しており、空室や家賃の下落、金利の変動、修繕費の増加によって結果は変わります。
不動産投資のリスクと備え方
不動産投資の代表的なリスクは、空室による収入の減少と、金利上昇による返済額の増加の2つです。どちらも購入前の物件選びと資金計画で、影響を小さくできます。
| リスク | 備え方 |
|---|---|
| 空室 | 単身者の賃貸需要が厚い都市部の駅近物件を選び、入居者募集を管理会社に任せる |
| 金利上昇 | 返済額が上がっても家計で吸収できる、余裕のある返済計画を立てる |
空室は立地と管理で抑える
空室リスクは、賃貸需要の厚い立地を選び、入居者募集に強い管理会社に任せることで抑えられます。総務省の住宅・土地統計調査によると、2023年10月時点の全国の空き家は900万戸と過去最多を更新しました。住宅の数が余っている以上、どの物件でも入居者が見つかるとは限りません。
駅から近い単身者向けの物件や、進学・就職で人が集まる都市部の物件は、入居者が入れ替わっても次の借り手が見つかりやすい傾向があります。イー・トラストの賃貸管理部門である株式会社エステムプランニングは、99.37%の入居率を実現しています(30日以上の空室を元に算出、2023年2月末時点・自社調べ)。
金利上昇は返済計画で備える
金利の上昇には、返済額が増えても家計で吸収できる余裕を持った返済計画で備えます。変動金利でローンを組んでいる場合、金利が上がると毎月の返済額が増え、手元に残る収支が小さくなります。購入前に金利が1%上がった場合の返済額を試算しておけば、実際に金利が動いても慌てずに済むでしょう。
繰り上げ返済に回せる資金を少しずつ貯めておくことも、金利変動への備えになります。生活費の数か月分は投資に回さず、手元に残しておくと安心です。
自分に合うのはどっち?
どちらが合うかは、何を優先して資産を育てたいかで決まります。手軽さを求めるのか、老後も続く収入と保障を求めるのかで、選ぶ方法が分かれます。
| 重視すること | 合う方法 |
|---|---|
| 少額から手軽に始めたい、いつでも換金したい | 積立投資 |
| 老後も続く収入源を作りたい | 不動産投資 |
| 資産づくりと家族への保障を一緒に進めたい | 不動産投資 |
手軽さ重視なら積立投資が合う
少額から手軽に始めたい人や、必要なときにすぐ換金したい人には積立投資が向いています。積立額は少額から設定でき、金融機関で口座を開けばすぐに始められます。融資の審査や物件選びも必要ありません。一方で、得られるのは値上がり益が中心で、老後に取り崩せば資産は減っていきます。
老後の収入源は不動産で作れる
老後も続く収入源を作りたい人には、不動産投資が向いています。ローンを完済した後は家賃収入の大部分が手元に残り、公的年金を補う私的年金のような役割を果たします。返済中も損益通算による節税が働くため、恩恵を受けられるのは老後だけではありません。
家族の保障も同時に備えられる
家族を支える立場にあり、資産づくりと万一への備えを一度に進めたい人にも不動産投資が合っています。前述の団信があるため、ローンを組んで物件を持つこと自体が家族への保障を兼ねます。すでに加入している生命保険と保障が重なる場合は、保険料を見直す余地も出てくるかもしれません。保障と資産づくりを別々に用意するより、家計の中で役割を整理しやすくなる点も利点です。
まとめ
どちらを選ぶかは、手軽さと換金のしやすさを取るか、老後も続く収入と保障を取るかで決まります。取り崩すほど減っていく資産を作るのか、家賃を生む物件を残すのかという違いは、老後の暮らし方を大きく左右します。ただ、物件選びや融資の組み方、返済計画までを独力で判断するのは簡単ではありません。立地の見極めひとつをとっても、賃貸需要を調べるには相応の時間がかかります。
イー・トラストが属する日商エステムグループは創業35年目を迎え、物件選びから賃貸管理、売却相談までをグループ内で一貫してサポートしています。賃貸管理を担うエステムプランニングの入居率は99.37%で、購入後の空室対策まで任せられる点も見逃せません。10万円から始められる中古マンション経営について、セミナーや無料個別面談で具体的な収支のシミュレーションを確認できます。